

Denkmal-AfA: Leitfaden zur Sanierung von Baudenkmälern

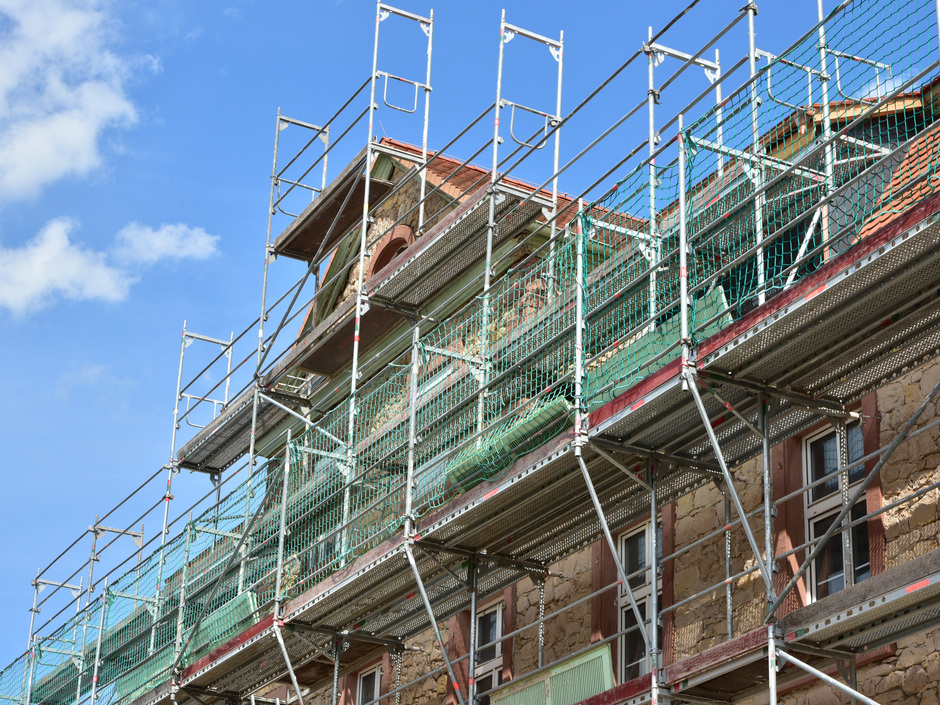
Die Erhaltung von Baudenkmälern stellt Eigentümer und Projektentwickler oft vor besondere wirtschaftliche Herausforderungen. Der Verband für Bauen im Bestand (BiB) hat dazu den Leitfaden „zur Erlangung von Steuervergünstigungen für Denkmale“ herausgegeben.
Das Dokument soll Eigentümern, Vorhabenträgern, Architekten, Fachplanern und Projektsteuerern eine Hilfestellung bei der Nutzung der sogenannten Denkmal-AfA geben. Im Fokus stehen dabei die erhöhten Abschreibungsmöglichkeiten nach § 7i EStG sowie vergleichbare Regelungen für Gebäude in Sanierungsgebieten nach § 7h EStG. Weitere Paragraphen wie §§ 10f, 10g und 11b EStG werden ebenfalls behandelt.
Sarah Dungs, BiB-Vorstandsvorsitzende, erklärt: „Bauen im Bestand scheitert in der Praxis oft nicht am Willen, sondern an komplexen Verfahren und fehlender Orientierung.“ Der Leitfaden soll hier ansetzen, Wissen bündeln und Abläufe verständlich machen. Nicola Halder-Hass, BiB-Fachbeirätin Denkmalschutz, ergänzt: „Baudenkmale brauchen nicht nur gute Ideen, sondern auch wirtschaftliche Perspektiven. Die Denkmal-AfA kann genau diese ermöglichen, wenn Eigentümer wissen, wie sie richtig genutzt wird.“
Frühzeitige Abstimmung vor Baubeginn entscheidend
Eine zentrale Botschaft des Leitfadens ist, dass erhöhte Absetzungen an klare Voraussetzungen gebunden sind. Dazu gehören die Denkmaleigenschaft des Objekts und die Erforderlichkeit der Maßnahmen für den Erhalt sowie eine sinnvolle Nutzung. Besonders wichtig ist, dass das Verfahren zur Erlangung der Steuervergünstigungen mit der zuständigen Denkmalbehörde vor Baubeginn eröffnet wird.
Versäumte Abstimmungen oder Änderungen während der Bauausführung können dazu führen, dass Aufwendungen steuerlich nicht anerkannt werden. Dies gilt auch, wenn für die Maßnahmen eine Baugenehmigung vorliegt, da das Verfahren zur Denkmal-AfA unabhängig von der Baugenehmigung ist. Steuerliche Fragen sollten daher frühzeitig in die Planung eines Denkmalprojekts einbezogen und Behörden sowie Berater frühzeitig eingebunden werden.
Inhalte des Leitfadens und wirtschaftlicher Hebel
Der BiB-Leitfaden führt die Beteiligten Schritt für Schritt durch das Verfahren. Er erläutert, welche Objekte grundsätzlich begünstigt sein können, welche Aufwendungen bescheinigungsfähig sind und wie sich Herstellungskosten von Erhaltungsaufwendungen unterscheiden. Zudem behandelt er konkrete Fragen aus der Projektpraxis, wie etwa Baunebenkosten, neue Gebäudeteile, Außenanlagen, Photovoltaikanlagen, Wohnungseigentümergemeinschaften und den Umgang mit Baudenkmälern in Sanierungsgebieten.
Steuerlich begünstigt können unter bestimmten Voraussetzungen auch Maßnahmen sein, die ein Baudenkmal an zeitgemäße Wohn- oder Arbeitsverhältnisse anpassen, sofern die Denkmaleigenschaft nicht wesentlich beeinträchtigt wird und sich die neue Nutzung der historischen Gebäudestruktur unterordnet. Die Denkmal-AfA kann hier einen relevanten wirtschaftlichen Hebel darstellen. Begünstigte Aufwendungen für Baudenkmäler können nach § 7i EStG im Jahr der Herstellung und in den folgenden sieben Jahren mit bis zu 9 % sowie in den vier darauffolgenden Jahren mit bis zu 7 % abgeschrieben werden.
Hintergrund und Download:
Der BiB will mit dem Leitfaden Hemmnisse beim Bauen im Bestand frühzeitig sichtbar machen und konkrete Lösungswege für die Projektpraxis aufzeigen. Ziel ist es, den Erhalt und die Weiterentwicklung von Baudenkmälern einfacher und planbarer zu gestalten. Erarbeitet wurde der Leitfaden von Nicola Halder-Hass und Franziska Bouchard (Forvis Mazars), mit Unterstützung von Alina Bär (Forvis Mazars). Er steht hier kostenfrei zum Download zur Verfügung.


